Guide gratuit · Suisse
7 questions avant de choisir entre rente et capital7 questions avant de choisirentre rente et capital
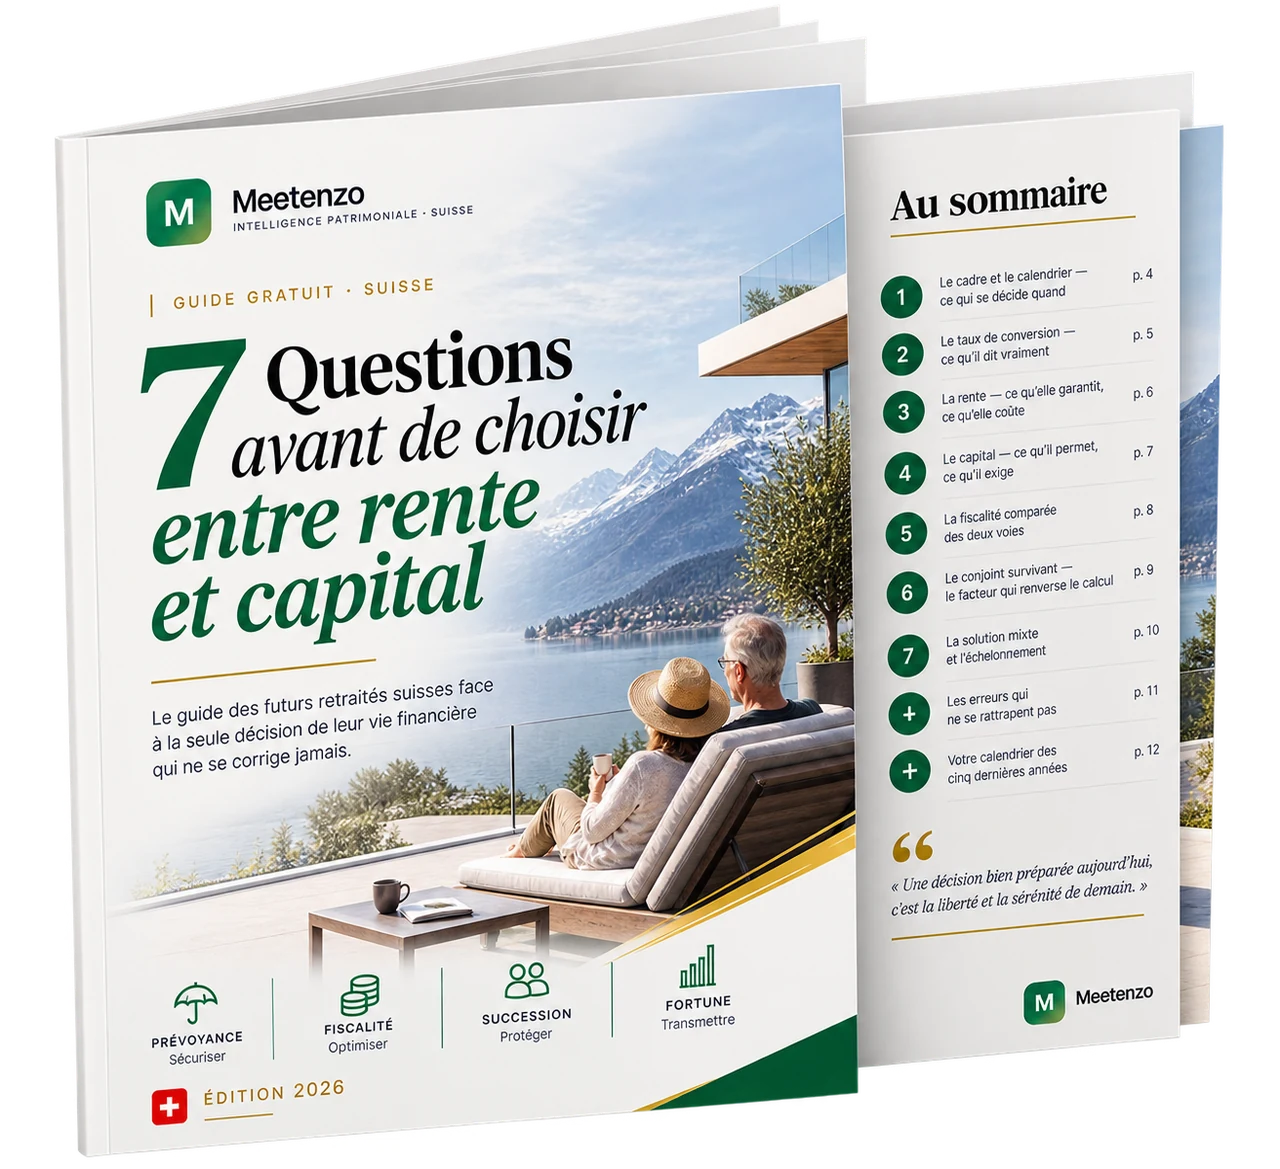
Le guide des futurs retraités suisses face à la seule décision de leur vie financière qui ne se corrige jamais.
7 questions avant de choisir entre rente et capital — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Le cadre et le calendrier : ce qui se décide quand, et le délai fixé par votre caisse.
- Le taux de conversion : ce qu'il dit vraiment, et pourquoi ce n'est pas un rendement.
- La fiscalité comparée des deux voies : imposition annuelle du revenu contre imposition unique séparée.
Extrait du guide
Une décision irréversible, et un calendrier strict
Le choix entre rente et capital pour le 2e pilier se communique à la caisse de pension dans un délai fixé par son règlement, souvent plusieurs mois avant le départ. Une fois annoncé et versé, il ne se rejoue pas. C'est la seule décision patrimoniale de cette ampleur qui ne connaît aucun rattrapage.
Le guide commence donc par le cadre et le calendrier : ce que le règlement de votre caisse autorise, dans quels délais, et quelles décisions doivent être prises avant, notamment les rachats et l'échelonnement d'éventuels retraits de 3e pilier.
Le taux de conversion, la rente et le capital
Le taux de conversion transforme un capital de prévoyance en rente annuelle garantie à vie. Il est souvent lu comme un rendement, ce qu'il n'est pas : il intègre l'espérance de vie, la réversion au conjoint et les paramètres actuariels de la caisse. Le guide explique ce qu'il dit vraiment et ce qu'il ne dit pas.
La rente garantit un revenu à vie, indépendant des marchés, mais elle est imposée intégralement comme un revenu et son adaptation au coût de la vie n'est pas garantie. Le capital, lui, ouvre la liberté d'affectation et la transmission, au prix d'une gestion à assumer sur vingt ou trente ans, avec un risque de séquence au moment des premiers prélèvements.
Fiscalité comparée et conjoint survivant
Les deux voies ne sont pas imposées de la même manière : la rente s'ajoute au revenu chaque année, le capital est taxé une fois, séparément du revenu, à un barème progressif propre au canton et à la commune. La comparaison n'a de sens que menée sur la durée, avec votre domicile fiscal et votre situation de couple.
Le facteur qui renverse le plus souvent le calcul est le conjoint survivant : la réversion prévue par le règlement, la situation des couples non mariés, et le sort du capital restant en cas de décès précoce. Le guide expose ces mécanismes et les cas où seule une projection chiffrée permet de trancher.
La solution mixte et l'échelonnement
La décision n'est pas toujours binaire : de nombreuses caisses permettent de combiner une part en rente et une part en capital, ce qui sécurise un revenu de base tout en conservant une réserve disponible. L'échelonnement des retraits sur plusieurs périodes fiscales complète cette approche. Le guide se termine par les erreurs qui ne se rattrapent pas et un calendrier des cinq dernières années avant le départ.
Ce que vous allez trouver dedans
Le cadre et le calendrier : ce qui se décide quand, et le délai fixé par votre caisse.
Le taux de conversion : ce qu'il dit vraiment, et pourquoi ce n'est pas un rendement.
La fiscalité comparée des deux voies : imposition annuelle du revenu contre imposition unique séparée.
Le conjoint survivant : le facteur qui renverse le plus souvent le calcul.
La solution mixte et l'échelonnement, et un calendrier des cinq dernières années.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept questions à poser avant de signer.