Guide gratuit · Suisse
Libre financièrement avant 50 ansLibre financièrementavant 50 ans
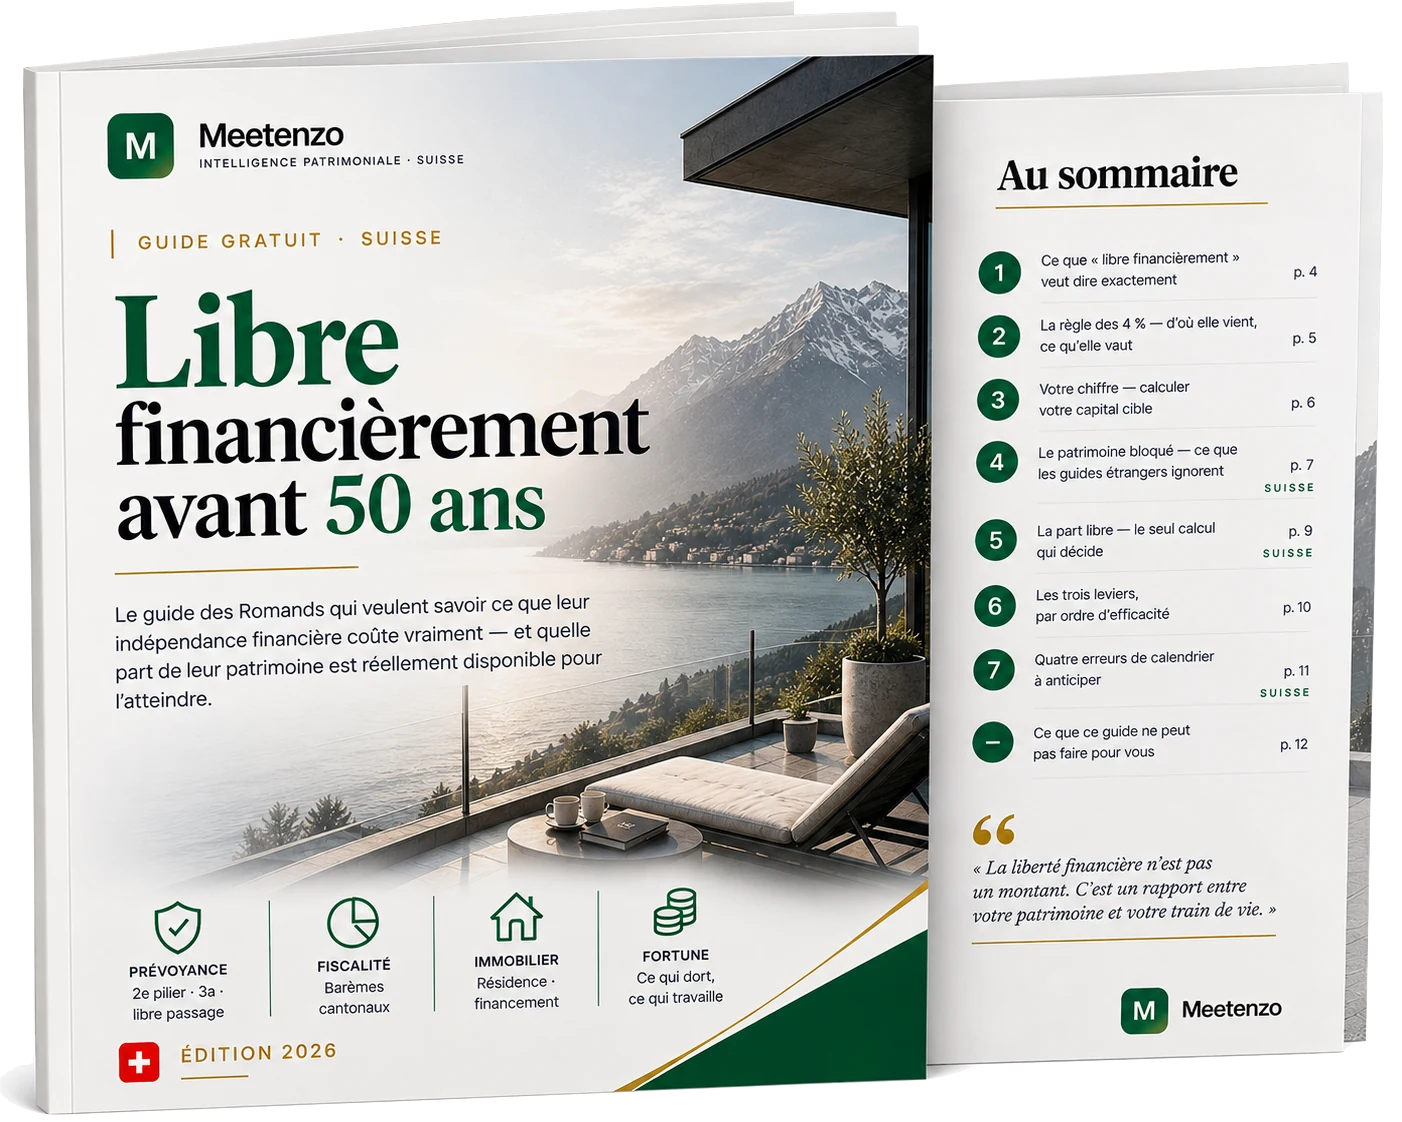
Le guide suisse qui chiffre le capital nécessaire pour cesser de travailler à 50 ans, et qui distingue ce qui est réellement disponible de ce qui reste bloqué jusqu'à la retraite.
Libre financièrement avant 50 ans — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- La méthode de calcul du capital cible en quatre étapes, appliquée à des situations suisses chiffrées en francs.
- La séparation patrimoine comptable / patrimoine disponible : ce que le 2e pilier, le 3e pilier lié et la résidence principale ne financent pas à 50 ans.
- La règle des 4 % relue pour la Suisse : pourquoi la durée du pont avant l'âge légal change le taux de prélèvement soutenable.
Extrait du guide
Ce que « libre financièrement » veut dire en Suisse
Être libre financièrement, c'est couvrir ses dépenses courantes sans dépendre d'un revenu du travail. En Suisse, cette définition se heurte à une particularité : une large part du patrimoine des ménages est immobilisée dans le 2e pilier, le 3e pilier lié et la résidence principale. Ces avoirs comptent dans une fortune totale, mais ils ne financent pas un train de vie à 50 ans. Le guide sépare donc systématiquement le patrimoine comptable du patrimoine mobilisable.
La conséquence est concrète. Deux personnes déclarant la même fortune peuvent avoir des situations opposées : l'une dispose de placements libres, l'autre d'un avoir de prévoyance qu'elle ne touchera qu'à l'âge légal, sauf cas de retrait anticipé strictement encadré. Le calcul du capital nécessaire doit partir de la part disponible, jamais du total.
La règle des 4 % et ses limites dans le contexte suisse
La règle des 4 % estime qu'un capital placé permet de prélever chaque année 4 % de sa valeur initiale, ajustée de l'inflation, avec une probabilité raisonnable de durer trente ans. Appliquée telle quelle, elle donne un ordre de grandeur : 60 000 francs de dépenses annuelles supposent environ 1,5 million de capital disponible.
Cette règle a été calibrée sur des séries historiques américaines. En Suisse, trois éléments la déplacent : une inflation historiquement plus basse, une fiscalité cantonale sur la fortune qui grève le rendement net, et des rentes AVS et LPP qui prennent le relais plus tard. Un départ à 50 ans crée un tunnel de quinze ans à financer intégralement sur la part disponible, avant que les rentes n'entrent en jeu. Le guide détaille comment chiffrer ce tunnel séparément du reste.
Les étapes de calcul proposées dans le guide
La méthode se déroule en quatre temps. D'abord l'inventaire du patrimoine, ligne par ligne, avec l'indication de la disponibilité de chaque poste. Ensuite le budget de référence : les dépenses annuelles réelles, primes maladie et impôts compris, et non une estimation approximative. Puis le calcul du capital cible, en distinguant la phase avant 65 ans de la phase après. Enfin la mesure de l'écart entre le patrimoine disponible actuel et la cible, traduite en effort d'épargne annuel.
Chaque étape est illustrée par des exemples chiffrés en francs suisses, avec les hypothèses de rendement et d'inflation explicitées. Aucune moyenne inventée : les ordres de grandeur reposent sur des données publiées et sur les paramètres légaux en vigueur en 2026.
À qui ce guide s'adresse
Il s'adresse aux personnes qui disposent déjà d'une capacité d'épargne et qui veulent savoir où elles en sont, plutôt que de suivre une recette générique. Il ne promet aucun rendement et ne recommande aucun produit. Il fournit une méthode de calcul reproductible, que vous pouvez appliquer seul ou reprendre avec un professionnel.
Ce que vous allez trouver dedans
La méthode de calcul du capital cible en quatre étapes, appliquée à des situations suisses chiffrées en francs.
La séparation patrimoine comptable / patrimoine disponible : ce que le 2e pilier, le 3e pilier lié et la résidence principale ne financent pas à 50 ans.
La règle des 4 % relue pour la Suisse : pourquoi la durée du pont avant l'âge légal change le taux de prélèvement soutenable.
Le budget de référence complet : primes maladie, impôts, charges immobilières, et l'écart avec un budget estimé au doigt mouillé.
La traduction de l'écart en effort d'épargne annuel, avec les hypothèses de rendement et d'inflation explicitées.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement le guide qui structure votre chemin vers l'indépendance financière.