Guide gratuit · Suisse
7 décisions de prévoyance quand vous êtes indépendant7 décisions de prévoyancequand vous êtes indépendant
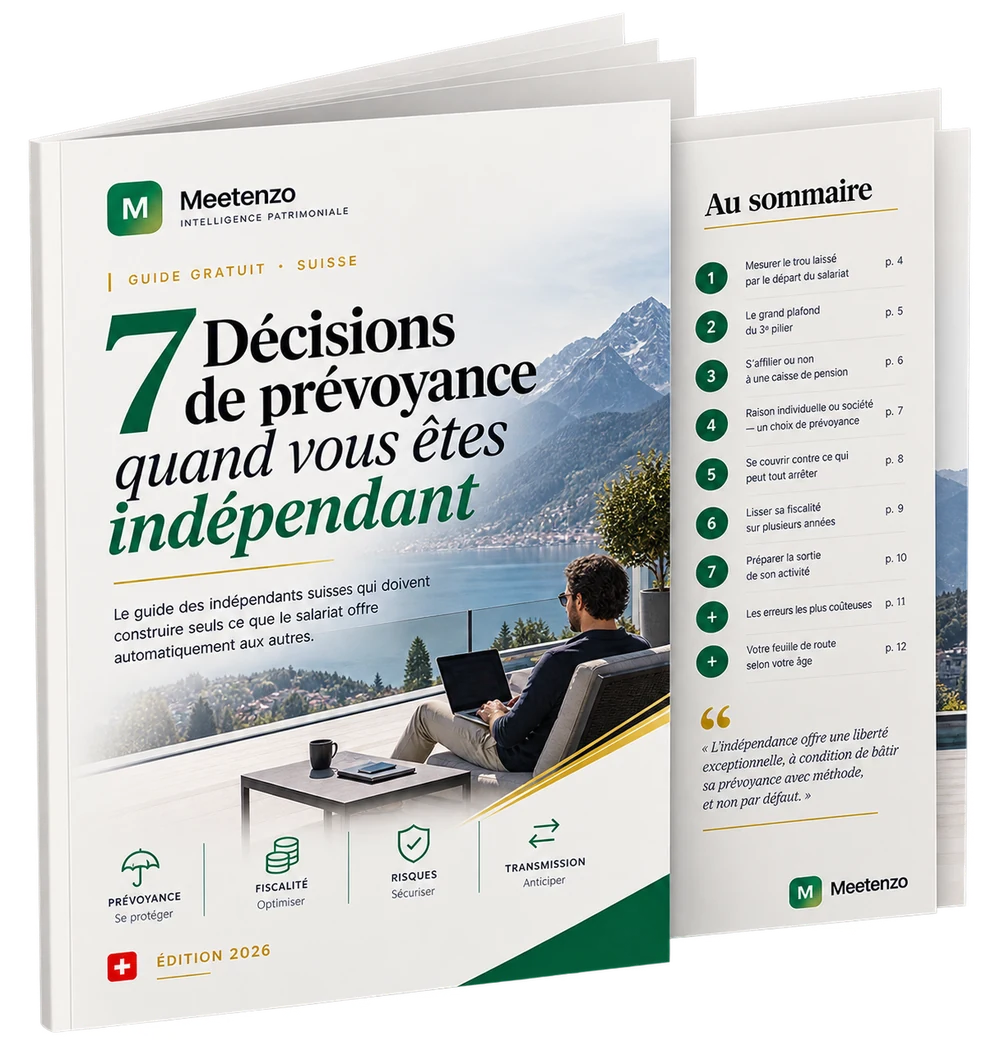
Le guide des indépendants suisses qui doivent construire seuls ce que le salariat offre automatiquement aux autres.
7 décisions de prévoyance quand vous êtes indépendant — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Mesurer précisément ce que le départ du salariat a supprimé
- Le grand plafond du 3e pilier réservé aux indépendants
- S'affilier ou non à une caisse de pension : l'arbitrage réel.
Extrait du guide
Ce qui s'arrête en quittant le salariat
En quittant le salariat, quatre protections s'arrêtent : le deuxième pilier n'est plus obligatoire, l'assurance accidents professionnelle n'est plus payée par personne, la perte de gain en cas de maladie disparaît, et les prestations d'invalidité et de décès qui protégeaient votre famille s'arrêtent avec le contrat de travail.
Les leviers que l'indépendance ouvre
En contrepartie, l'indépendance ouvre des leviers que les salariés n'ont pas : un plafond de troisième pilier très supérieur, la liberté de structurer son activité, et la possibilité de piloter son revenu imposable année après année. Ces leviers ne se déclenchent pas seuls, ils se choisissent.
Ce que contient le guide
Ce guide parcourt les sept décisions qui structurent la prévoyance d'un indépendant en Suisse, avec en complément les erreurs les plus coûteuses et une feuille de route selon votre âge.
Ce que vous allez trouver dedans
Mesurer précisément ce que le départ du salariat a supprimé
Le grand plafond du 3e pilier réservé aux indépendants
S'affilier ou non à une caisse de pension : l'arbitrage réel.
Raison individuelle ou société : un choix de prévoyance.
Se couvrir contre ce qui peut tout arrêter
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept décisions qui protègent votre activité et votre famille.