Guide gratuit · Suisse
7 décisions à prendre avant la fin de la valeur locative7 décisions à prendre avantla fin de la valeur locative
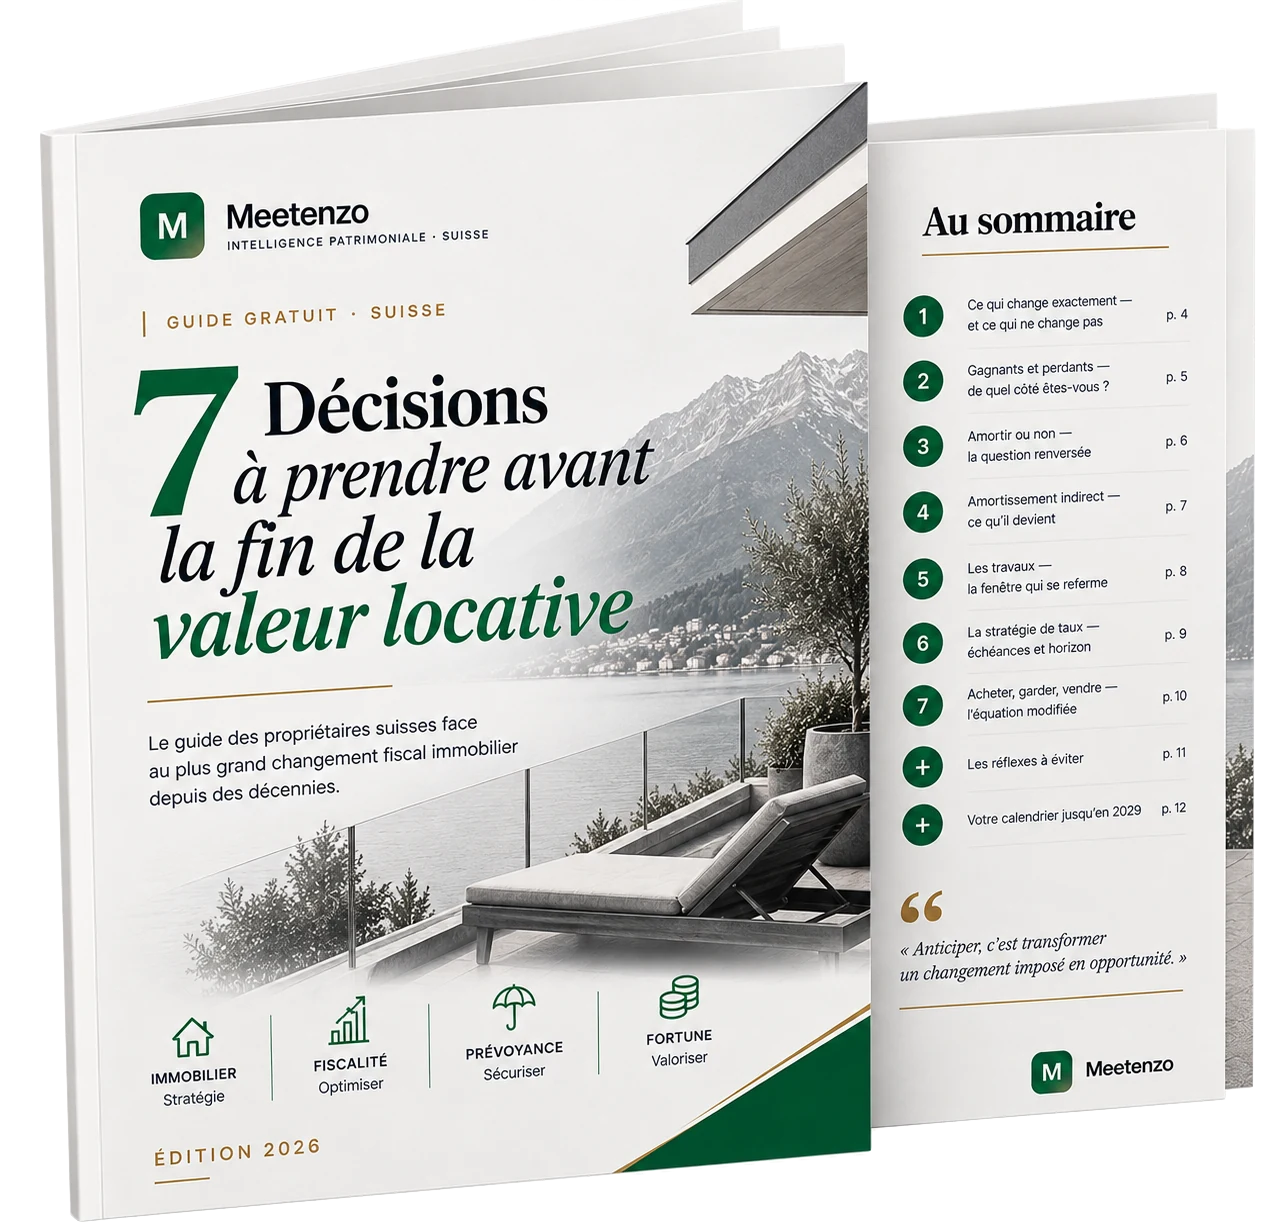
Le guide des propriétaires suisses face au plus grand changement fiscal immobilier depuis des décennies.
7 décisions à prendre avant la fin de la valeur locative — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Ce qui change exactement : le revenu fictif supprimé, les déductions qui disparaissent avec lui.
- Gagnants et perdants : la comparaison des deux régimes appliquée à vos propres chiffres.
- Amortir ou non : la question renversée, et le cas particulier de l'amortissement indirect.
Extrait du guide
Ce que la réforme change, et ce qu'elle ne change pas
La suppression de l'imposition de la valeur locative pour les résidences principales modifie l'équation fiscale de la propriété en Suisse : elle retire un revenu fictif de la déclaration, mais elle retire aussi, en contrepartie, une large part des déductions qui l'accompagnaient — intérêts hypothécaires et frais d'entretien au premier rang.
Le guide commence par cette distinction, parce qu'elle conditionne tout le reste : le sens du changement dépend du niveau d'endettement et du volume de travaux d'un ménage. Il précise également ce qui n'est pas concerné, notamment les biens loués, et rappelle que le calendrier d'entrée en vigueur et les modalités cantonales doivent être vérifiés au moment de décider.
Gagnants et perdants : de quel côté êtes-vous
Un propriétaire faiblement endetté, avec peu de travaux, sortait souvent perdant du système actuel : la valeur locative augmentait son revenu imposable sans déduction équivalente. Un propriétaire fortement endetté, engagé dans des rénovations importantes, se trouvait dans la situation inverse.
Le guide propose une méthode de comparaison chiffrée entre les deux régimes, appliquée à votre propre situation : niveau d'hypothèque, taux, frais d'entretien réels et taux marginal d'imposition. Aucune moyenne suisse n'est avancée ; le calcul se fait sur vos chiffres.
Amortissement, travaux et stratégie de taux
La question de l'amortissement se renverse. Tant que les intérêts étaient déductibles, conserver une dette avait une logique fiscale ; si cette déduction disparaît, l'arbitrage entre rembourser et placer se pose autrement. L'amortissement indirect via le 3e pilier, lui, garde des avantages propres qui ne dépendent pas de la valeur locative.
Le calendrier des travaux constitue une fenêtre qui se referme : les frais d'entretien engagés sous le régime actuel restent traités selon les règles en vigueur au moment où ils sont engagés. Enfin, la stratégie de taux — échéances, durée, horizon de détention — se réexamine avec cette nouvelle grille, sans devenir un exercice de prévision de marché.
Acheter, garder, vendre
La réforme modifie l'équation d'un premier achat comme celle d'une revente, en changeant le coût net de la propriété par rapport au loyer. Le guide expose les critères de décision, les réflexes à éviter dans la période de transition, et propose un calendrier jusqu'en 2029 pour séquencer les décisions plutôt que les prendre dans l'urgence.
Ce que vous allez trouver dedans
Ce qui change exactement : le revenu fictif supprimé, les déductions qui disparaissent avec lui.
Gagnants et perdants : la comparaison des deux régimes appliquée à vos propres chiffres.
Amortir ou non : la question renversée, et le cas particulier de l'amortissement indirect.
Les travaux : la fenêtre qui se referme et le calendrier des frais d'entretien.
Acheter, garder, vendre : l'équation modifiée, et un calendrier jusqu'en 2029.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept décisions à préparer d'ici l'échéance.