Guide gratuit · Suisse
7 étapes pour devenir propriétaire en Suisse7 étapes pour devenir propriétaireen Suisse
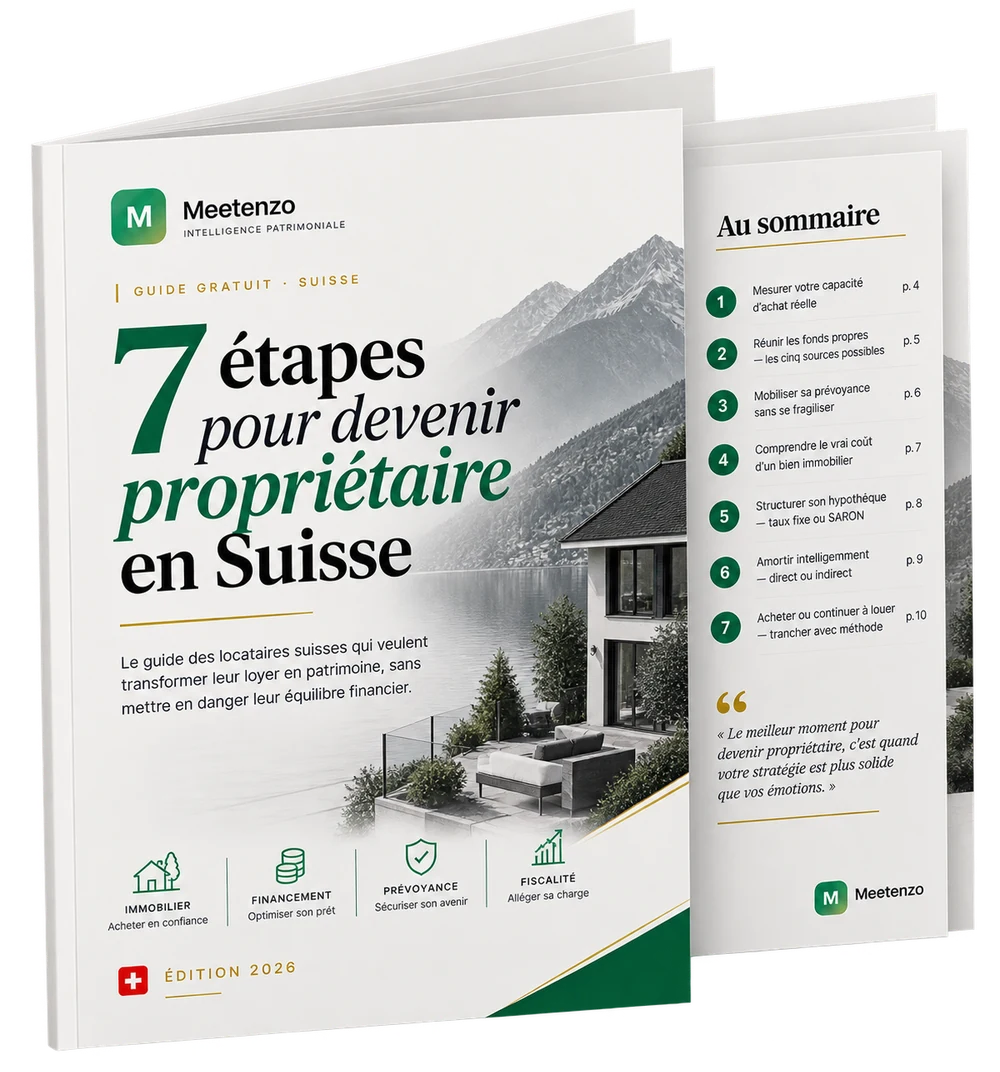
Le guide des locataires suisses qui veulent transformer leur loyer en patrimoine, sans mettre en danger leur équilibre financier.
7 étapes pour devenir propriétaire en Suisse — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Mesurer votre capacité d'achat réelle, dans les deux sens.
- Les cinq sources de fonds propres, et l'ordre pour les mobiliser.
- Retrait ou mise en gage du 2e pilier : les vraies conséquences.
Extrait du guide
Le chemin suisse vers la propriété
Entre l'envie d'acheter et la remise des clés, le chemin suisse est particulier : fonds propres exigés, tenue des charges calculée à un taux théorique, mobilisation possible de la prévoyance, amortissement obligatoire, fiscalité propre à chaque canton.
Ce guide parcourt les sept étapes d'un premier achat dans l'ordre où elles se présentent réellement : mesurer votre capacité d'achat, réunir les fonds propres, mobiliser votre prévoyance sans vous fragiliser, comprendre le vrai coût d'un bien, structurer votre hypothèque, choisir votre mode d'amortissement, et trancher la question qui précède toutes les autres : acheter maintenant, ou continuer à louer.
Capacité d'achat et fonds propres
La capacité d'achat se mesure dans les deux sens : ce que la banque acceptera de financer, et ce que votre budget supporte réellement une fois les charges courantes, les impôts et l'entretien pris en compte. Ces deux montants ne coïncident pas toujours, et c'est l'écart entre eux qui détermine la marge de sécurité d'un projet.
Le guide détaille ensuite les sources de fonds propres mobilisables en Suisse, l'ordre dans lequel les engager, et les conséquences concrètes d'un retrait ou d'une mise en gage du 2e pilier sur la prévoyance et sur la couverture en cas d'invalidité ou de décès.
Hypothèque, amortissement et fiscalité
Le choix entre un taux fixe et un taux SARON n'est pas une question de prévision de marché, mais de tolérance à la variation des mensualités et d'horizon de détention. Le guide expose les critères de décision, sans recommander de produit ni de prestataire.
L'amortissement obligatoire de la deuxième hypothèque peut être direct ou indirect, avec des effets différents sur la charge d'intérêts et sur la fiscalité. La comparaison est présentée avec les hypothèses explicitées, et complétée par les particularités cantonales à vérifier avant de trancher.
Acheter ou continuer à louer
La dernière étape reprend la question de départ avec une méthode de comparaison : coût complet de la propriété face au loyer actuel, durée de détention envisagée, mobilité professionnelle et capacité à absorber un imprévu. Le guide se termine par les pièges classiques du premier achat et une feuille de route sur douze mois.
Ce que vous allez trouver dedans
Mesurer votre capacité d'achat réelle, dans les deux sens.
Les cinq sources de fonds propres, et l'ordre pour les mobiliser.
Retrait ou mise en gage du 2e pilier : les vraies conséquences.
Taux fixe ou SARON, amortissement direct ou indirect.
Acheter ou continuer à louer : trancher avec méthode.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept étapes pour transformer votre loyer en patrimoine.