Guide gratuit · Suisse
7 leviers fiscaux qui se décident avant le 31 décembre7 leviers fiscaux qui se décidentavant le 31 décembre
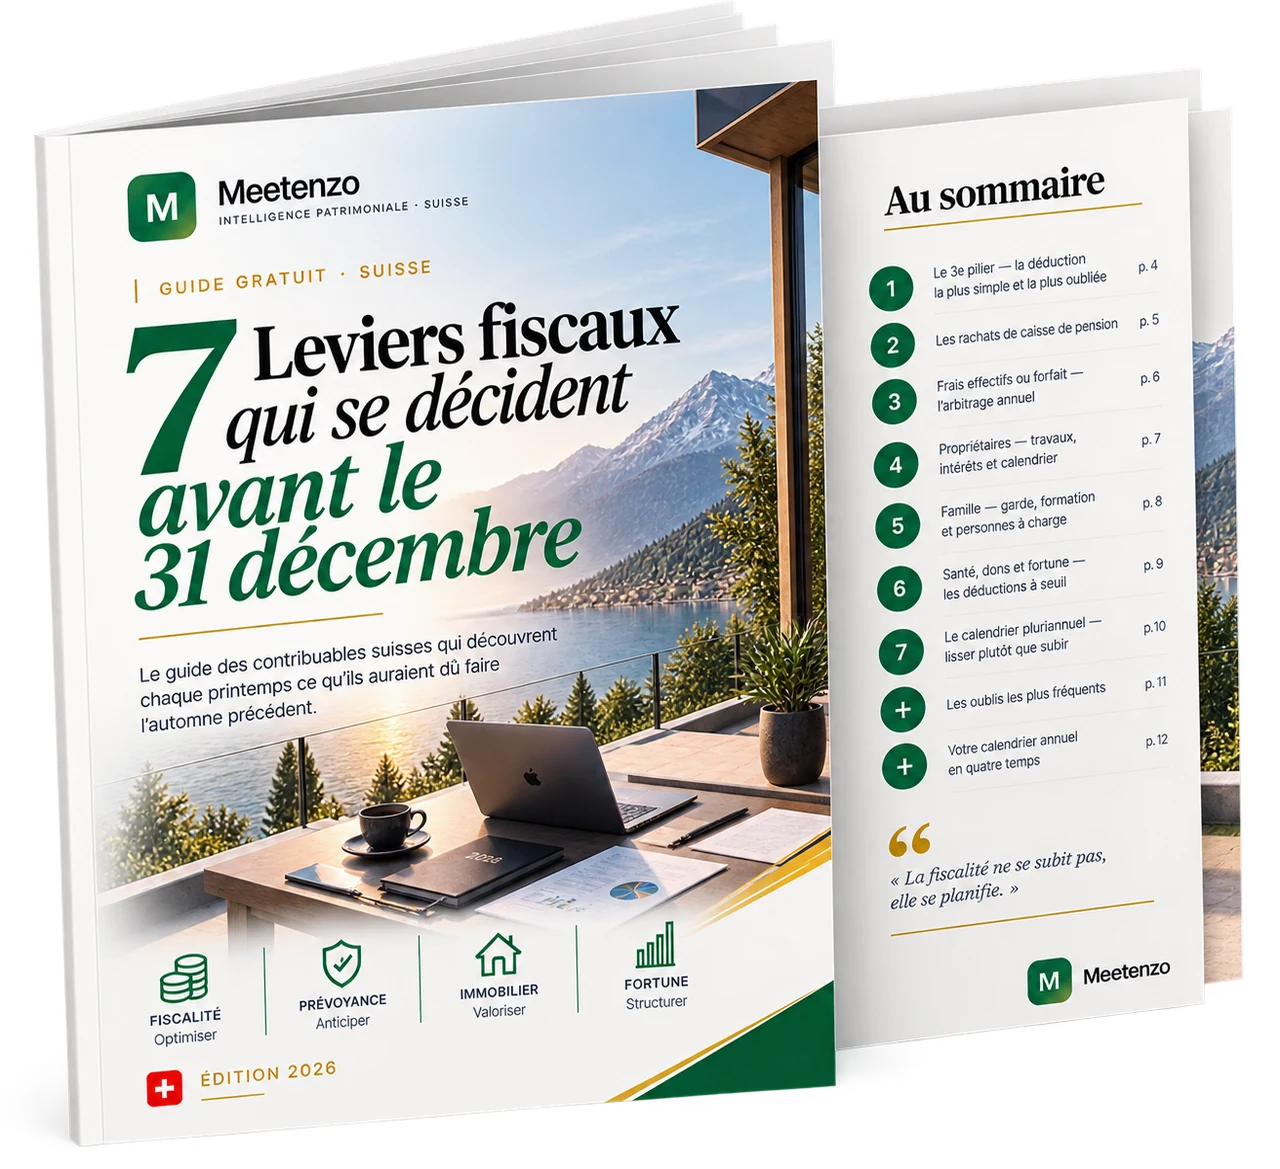
Le guide des contribuables suisses qui découvrent chaque printemps ce qu'ils auraient dû faire l'automne précédent.
7 leviers fiscaux qui se décident avant le 31 décembre — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Le 3e pilier : la déduction la plus simple, et la plus souvent oubliée faute de calendrier.
- Les rachats de caisse de pension : lacune, délai de blocage et logique d'échelonnement.
- Frais effectifs ou forfait : l'arbitrage à refaire chaque année, calcul à l'appui.
Extrait du guide
La fiscalité suisse se joue avant la clôture de l'année
La déclaration d'impôt se remplit au printemps, mais presque tout se décide avant le 31 décembre. Une fois la période fiscale close, il ne reste plus qu'à constater : le versement au 3e pilier n'est plus possible, le rachat de caisse de pension non plus, les travaux ne sont plus rattachables à l'exercice.
Ce guide inverse le calendrier. Il décrit les leviers dans l'ordre où ils doivent être examinés à l'automne, en distinguant ce qui relève de la Confédération de ce qui dépend du canton et de la commune, et en signalant les points où seul un calcul local permet de trancher.
Prévoyance : 3e pilier et rachats
Le versement au pilier 3a reste la déduction la plus simple et la plus souvent oubliée : elle suppose seulement que le versement soit crédité avant la fin de l'année civile. Un droit annuel non utilisé est définitivement perdu.
Les rachats de caisse de pension obéissent à une autre logique : ils dépendent d'une lacune de prévoyance attestée par l'institution, produisent une déduction du revenu et créent un délai de blocage avant tout retrait en capital. Le guide explique comment échelonner ces rachats plutôt que de les concentrer, et pourquoi la progressivité de l'impôt rend l'étalement souvent plus efficace qu'un versement unique.
Frais, immobilier et famille
L'arbitrage annuel entre frais effectifs et déduction forfaitaire mérite un calcul, pas une habitude : le bon choix dépend de l'année, notamment pour les propriétaires qui engagent des travaux d'entretien. Le calendrier de ces travaux, réparti sur deux exercices ou concentré sur un seul, modifie le résultat.
Côté famille, la garde des enfants, les frais de formation et les personnes à charge ouvrent des déductions dont les plafonds varient selon le canton. Les dons, les frais de santé et certaines charges liées à la fortune fonctionnent à seuil : en dessous, aucun effet ; au-dessus, une déduction possible. Le guide indique où se situent ces seuils dans leur principe et rappelle qu'ils doivent être vérifiés canton par canton.
Raisonner sur plusieurs années
Le dernier levier n'est pas une déduction, c'est une méthode : lisser plutôt que subir. Une année exceptionnelle suivie d'une année creuse coûte davantage que deux années équilibrées de même total, en raison de la progressivité du barème. Le guide se termine par les oublis les plus fréquents et un calendrier annuel en quatre temps.
Ce que vous allez trouver dedans
Le 3e pilier : la déduction la plus simple, et la plus souvent oubliée faute de calendrier.
Les rachats de caisse de pension : lacune, délai de blocage et logique d'échelonnement.
Frais effectifs ou forfait : l'arbitrage à refaire chaque année, calcul à l'appui.
Travaux, intérêts et calendrier immobilier : répartir sur deux exercices ou concentrer.
Le calendrier annuel en quatre temps, pour lisser la charge plutôt que la subir.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept leviers à activer avant la fin de l'année.