Guide gratuit · Suisse
9 erreurs d'investissement à éviter pour sa retraite9 erreurs d'investissement à éviterpour sa retraite
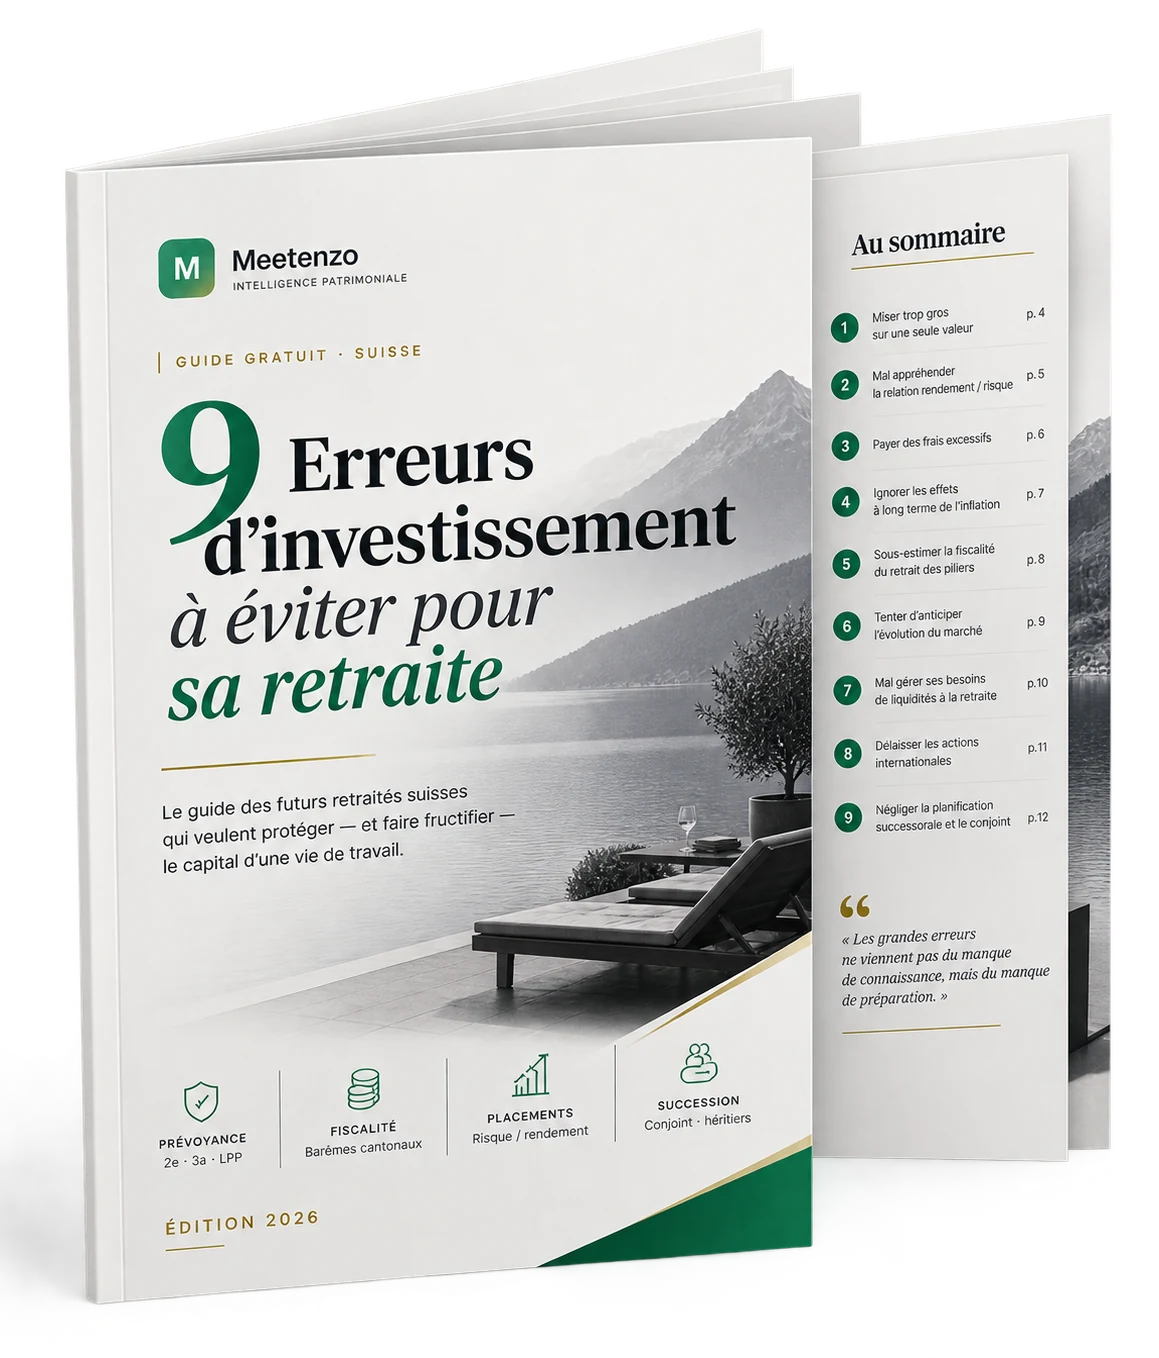
Le guide suisse des neuf erreurs les plus fréquentes au moment de placer le capital accumulé pour sa retraite, et de ce qu'elles coûtent réellement sur la durée.
9 erreurs d'investissement à éviter pour sa retraite — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- Les neuf erreurs classées par coût : ce que chacune retire au capital sur un horizon de vingt à trente ans.
- Le risque de séquence expliqué simplement : pourquoi une baisse au début des retraits ne se rattrape pas comme pendant l'épargne.
- La lecture complète des frais : frais visibles, frais de produit et frais de transaction, et leur effet cumulé.
Extrait du guide
Pourquoi le moment du retrait change tout
Pendant la phase d'épargne, une baisse des marchés se rattrape avec le temps et les versements suivants. Au moment où le capital est constitué et où les prélèvements commencent, la logique s'inverse : chaque retrait effectué dans un creux réduit définitivement la base qui produira le rendement futur. C'est le risque de séquence, et il explique une large part des écarts observés entre deux personnes parties à la retraite avec le même montant.
Le guide part de ce constat pour classer les erreurs par ordre de coût. Certaines se corrigent en une décision, comme la structure de frais. D'autres demandent plusieurs années de préparation, comme l'étalement des retraits de prévoyance sur plusieurs périodes fiscales.
Les erreurs de structure : concentration, frais, liquidité
La première famille d'erreurs concerne la construction du portefeuille. La concentration sur quelques titres, souvent des actions de l'employeur ou du marché domestique, expose à un risque qui n'est pas rémunéré. Les frais viennent ensuite : sur un horizon de vingt ou trente ans, un écart apparemment modeste de frais annuels modifie sensiblement le capital final, car il s'applique chaque année à un montant plus élevé.
La liquidité est la troisième. Immobiliser la totalité du capital dans des placements que l'on ne peut pas vendre au bon moment oblige à arbitrer dans l'urgence. Le guide propose une répartition entre une réserve de dépenses à court terme, une poche intermédiaire et une poche de long terme, avec les critères pour dimensionner chacune selon le budget annuel réel.
Les erreurs de fiscalité et de calendrier
En Suisse, le retrait en capital du 2e pilier et du 3e pilier lié est imposé séparément du revenu, à un barème progressif propre à chaque canton et à chaque commune. Retirer plusieurs avoirs la même année fait grimper ce barème, alors que l'étalement sur plusieurs périodes fiscales change le résultat. La décision entre rente et capital, elle, ne se réduit jamais au seul taux de conversion : elle dépend de l'espérance de vie, de la protection du conjoint et de la capacité à gérer un capital.
Le guide détaille les points de vigilance sans donner de recommandation de produit, et rappelle les paramètres légaux en vigueur en 2026 ainsi que les cas où seul un calcul cantonal permet de trancher.
Les erreurs de comportement
La dernière famille est la moins visible et souvent la plus coûteuse : sortir des marchés après une baisse, suivre une conviction médiatique, changer de stratégie tous les deux ans, ou juger un placement sur sa performance récente plutôt que sur son rôle dans l'ensemble. Le guide propose une règle de décision écrite à l'avance, qui limite les arbitrages pris sous le coup de l'actualité.
Ce que vous allez trouver dedans
Les neuf erreurs classées par coût : ce que chacune retire au capital sur un horizon de vingt à trente ans.
Le risque de séquence expliqué simplement : pourquoi une baisse au début des retraits ne se rattrape pas comme pendant l'épargne.
La lecture complète des frais : frais visibles, frais de produit et frais de transaction, et leur effet cumulé.
La fiscalité du retrait des piliers : imposition séparée, effet du cumul la même année et logique de l'étalement.
Une règle de décision écrite à l'avance pour limiter les arbitrages pris sous le coup de l'actualité.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement le guide qui protège le capital d'une vie de travail.