Guide gratuit · Suisse
7 décisions qui comptent plus que le choix de votre 3e pilier7 décisions qui comptent plus que le choixde votre 3e pilier
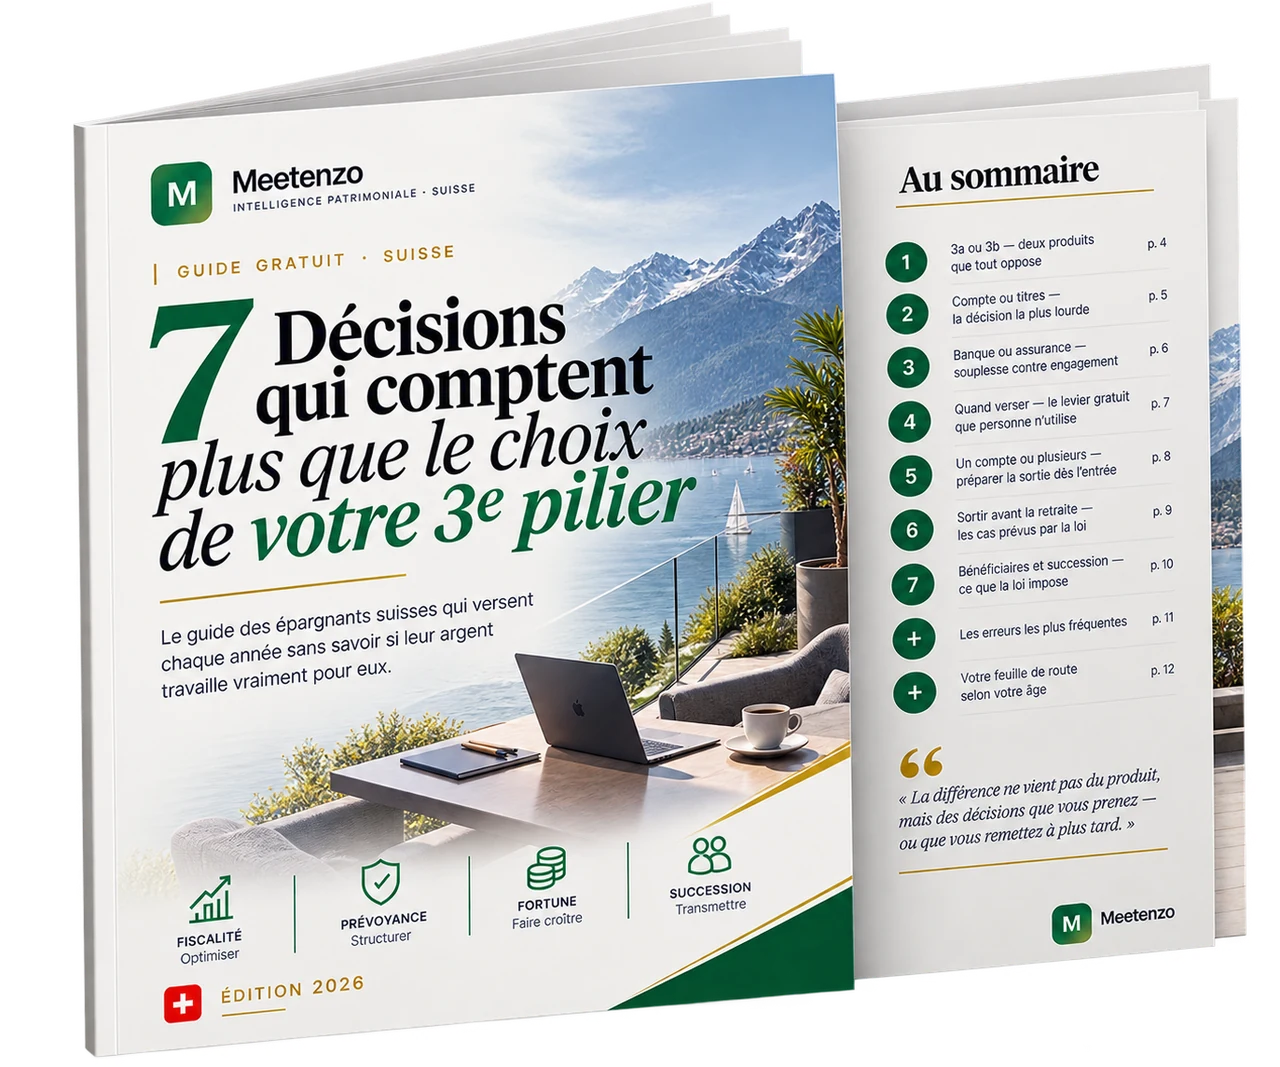
Le guide des épargnants suisses qui versent chaque année sans savoir si leur argent travaille vraiment pour eux.
7 décisions qui comptent plus que le choix de votre 3e pilier — Meetenzo, édition 2026
Ce que vous allez trouver dans ce guide
- 3a ou 3b : deux produits que tout oppose, et ce que chacun impose réellement.
- Compte ou titres : la décision la plus lourde sur un horizon de vingt à trente ans.
- Le moment du versement : le levier gratuit que presque personne n'utilise.
Extrait du guide
Pourquoi le produit compte moins que la décision
La plupart des comparatifs de 3e pilier opposent des noms de produits. Or l'écart de résultat entre deux épargnants suisses ayant versé les mêmes montants pendant vingt ans vient rarement du prestataire : il vient de la structure choisie, du support d'investissement, du moment des versements et de la manière dont la sortie a été préparée.
Ce guide reprend ces décisions dans l'ordre où elles se posent, du choix entre pilier lié et pilier libre jusqu'à la désignation des bénéficiaires. Aucun produit n'est recommandé, aucun prestataire n'est cité : chaque décision est présentée avec ses critères et ses conséquences.
3a ou 3b, compte ou titres, banque ou assurance
Le pilier 3a et le pilier 3b n'obéissent pas à la même logique : déductibilité, blocage des avoirs, souplesse de retrait et traitement successoral diffèrent. Le guide expose ce que chacun permet et ce que chacun impose, sans présenter l'un comme supérieur à l'autre.
Vient ensuite la décision la plus lourde sur la durée : laisser l'avoir sur un compte rémunéré ou l'investir en titres. Sur vingt ou trente ans, ce choix pèse davantage que l'identité de l'établissement. La troisième décision oppose la souplesse d'une solution bancaire à l'engagement d'un contrat d'assurance, avec les conséquences d'un arrêt de versement dans chacun des deux cas.
Calendrier, nombre de comptes et sortie
Verser en janvier plutôt qu'en décembre ne coûte rien et change le rendement cumulé : c'est le levier gratuit que presque personne n'utilise. À l'inverse, une année sans versement est un droit définitivement perdu, puisque le 3a ne se rattrape pas rétroactivement.
Ouvrir plusieurs comptes prépare la sortie : les retraits échelonnés sur plusieurs périodes fiscales évitent le cumul dans une même année, imposé à un barème progressif propre à chaque canton et à chaque commune. Le guide rappelle aussi les cas de retrait anticipé prévus par la loi — accession à la propriété, départ définitif de Suisse, passage à l'indépendance, rachat de prévoyance — sans en faire une recommandation.
Bénéficiaires et succession
L'ordre des bénéficiaires du pilier 3a est fixé par la loi et n'est modifiable que dans les limites qu'elle prévoit. Cette contrainte surprend souvent les couples non mariés et les familles recomposées. Le guide décrit ce que la loi impose, ce qui reste modifiable par écrit, et les erreurs les plus fréquentes, avant de proposer une feuille de route selon l'âge.
Ce que vous allez trouver dedans
3a ou 3b : deux produits que tout oppose, et ce que chacun impose réellement.
Compte ou titres : la décision la plus lourde sur un horizon de vingt à trente ans.
Le moment du versement : le levier gratuit que presque personne n'utilise.
Un compte ou plusieurs : préparer la sortie dès l'entrée, période fiscale par période fiscale.
Bénéficiaires et succession : ce que la loi impose, et ce qui reste modifiable.
Les autres guides Meetenzo
Tous les guides d'information patrimoniale, dans le cadre suisse, édition 2026.
Voir la bibliothèque des guidesÉtape 1 sur 3
Recevoir le guide
Recevez immédiatement les sept décisions qui font l'écart sur trente ans.